
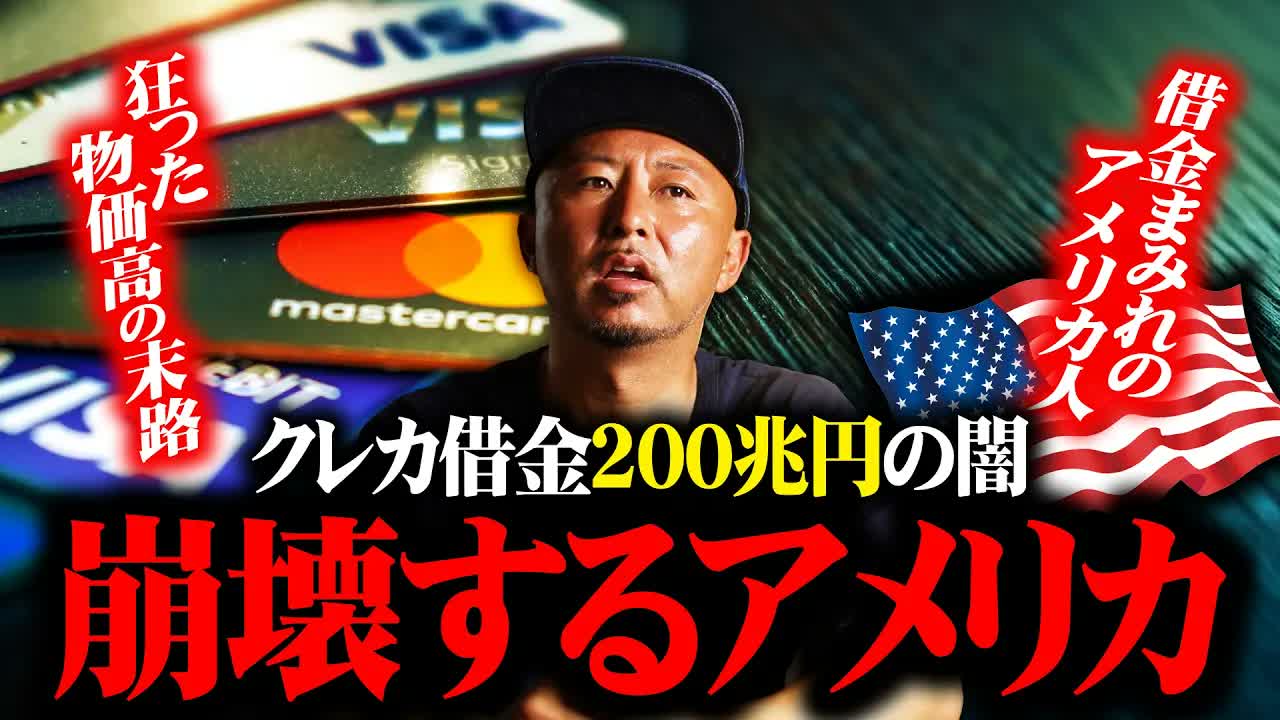
現地では今、クレジットカードの借金残高が過去最高の約200兆円に達しています。物価高が続く中、なぜこれほど多くの人がカードの借金を抱えることになるのか、その背景を今回の動画から読み解いていきます。
アメリカ人を苦しめる200兆円のクレジットカード債務
米連邦準備制度のデータによると、クレジットカードの負債残高は約1.25兆ドル、日本円にしておよそ200兆円にのぼるとされています。さらに驚くのは、カード保有者のおよそ半数が毎月の支払いを全額返済できず、残高を翌月へ繰り越しているという点です。決して贅沢のための借金ではなく、食料品や家賃、ガソリン代といった生活費をカードで賄わざるを得ない人が多いのが実情だと動画内では語られていました。この負債総額は、日本の国家予算のおよそ2倍に相当する規模だといいます。
クレジットスコア社会が生むカード依存
現地にはクレジットスコアという、個人の信用を300点から850点で数値化する仕組みがあります。家を借りる、車を買う、就職の面接を受けるといった場面でもこのスコアが影響することがあり、スコアを上げる手軽な方法としてクレジットカードを使ってきちんと返済することが重視されているそうです。逆に現金主義で生活する人は信用データが蓄積されず、社会的に不利になりやすいと動画内で説明されていました。
物価高と自己責任の医療費が借金を膨らませる
給料の伸びが物価上昇に追いつかない状況も、カード依存を後押ししているといいます。加えて同国には日本のような手厚い公的医療保険制度がなく、救急車を呼ぶだけで数十万円、手術や大学の学費となると桁違いの費用がかかることもあるそうです。こうした突発的な出費を現金で用意できない人が、クレジットカードの枠を頼りにするケースが多いと紹介されていました。
『ミニマムペイメント』という罠
こちらのクレジットカードには、最低支払額(ミニマムペイメント)だけ払えば延滞扱いにならない仕組みがあります。明細の目立つ位置に最低支払額が記載されているため、全額を返さずその金額だけ払い続けてしまう人が少なくないそうです。ただし残高には高い金利がかかり続けるため、雪だるま式に借金が膨らんでいく仕組みになっていると動画では説明されています。
BNPLという新しい借金、そして国と大企業が得る利益
近年はBNPL(バイナウ・ペイ・レイター)と呼ばれる後払いサービスも、若い世代を中心に広がっているそうです。信用情報機関に登録されないことが多く、統計に表れない『見えない借金』として専門メディアで呼ばれることもあるといいます。スマートフォンひとつで簡単に分割払いができる手軽さも、利用が広がっている理由のひとつだそうです。個人消費がGDPの大部分を占める同国では、国民が借金をしてでも消費を続けることが、経済の見かけ上の好調さを支えている側面があると動画では指摘されていました。
日本とアメリカ、借金に対する価値観の違い
日本ではクレジットカードは現金の代わりとして、翌月一括払いが基本という考え方が根付いています。一方で現地のカードは、最初からリボ払いで残高を繰り越し利息を取ることを前提に設計されているといいます。カード会社の間では、きちんと一括返済する利用者よりも、残高を繰り越して利息を払い続ける利用者のほうが『良い顧客』とされる価値観があるようです。
国を豊かにするために国民が借金を重ねる構造がある、というのは動画内で語られていた視点です。日本の現金主義や一括払いの文化と比べてみると、こちらの消費社会が抱える裏側が見えてくる内容でした。身近な買い物の裏側に、国全体を巻き込む大きな仕組みがあることを考えさせられる内容でした。
この記事の動画
借金まみれのアメリカ人!クレカ借金200兆円!生活できずクレカで生き延びる人々。保有者の半分が借金を抱える【アメリカの闇】
動画では実際のクレジットカード枚数やポイント活用術、金利計算の具体例なども紹介しています。
アメリカ・カリフォルニアでの日常を毎週お届けしています。ほかの動画は パジメのチャンネル からどうぞ。
